Η ασφάλιση είναι ίσως το πιο παρεξηγημένο μέρος μιας ενοικίασης αυτοκινήτου.
Ο ταξιδιώτης συναντά όρους όπως CDW, SCDW, FDW, απαλλαγή, πλήρης κάλυψη, προστασία κλοπής και μηδενική απαλλαγή. Το πρόβλημα είναι ότι αυτοί οι όροι δεν χρησιμοποιούνται με ενιαίο τρόπο από όλες τις εταιρείες.
Η ίδια εμπορική ονομασία μπορεί να αντιστοιχεί σε διαφορετικά όρια ευθύνης, διαφορετικές εξαιρέσεις και διαφορετική διαδικασία αποζημίωσης. Ένα πακέτο που παρουσιάζεται ως «Full Cover» μπορεί να περιλαμβάνει ελαστικά και τζάμια, ενώ ένα άλλο με παρόμοια ονομασία να τα εξαιρεί.
Γι’ αυτό η σωστή ερώτηση δεν είναι απλώς:
«Έχει ασφάλεια το αυτοκίνητο;»
Κάθε ενοικιαζόμενο όχημα πρέπει να διαθέτει υποχρεωτική ασφάλιση αστικής ευθύνης έναντι τρίτων. Η κάλυψη αυτή περιλαμβάνεται στην τιμή της ενοικίασης και είναι έγκυρη σε όλα τα κράτη της Ευρωπαϊκής Ένωσης. Δεν καλύπτει, όμως, αυτομάτως την επισκευή του ίδιου του ενοικιαζόμενου αυτοκινήτου ή κάθε χρέωση που μπορεί να προβλέπεται από τη σύμβαση.
Η ουσιαστική ερώτηση είναι:
«Τι καλύπτεται, μέχρι ποιο ποσό μπορεί να ευθύνομαι και ποιες ενέργειες μπορεί να ακυρώσουν την προστασία μου;»
Ο οδηγός αυτός εξηγεί τις βασικές καλύψεις που συναντά κανείς στις ενοικιάσεις αυτοκινήτων στην Ελλάδα, τις συχνότερες εξαιρέσεις και τον τρόπο με τον οποίο πρέπει να συγκρίνονται δύο διαφορετικά πακέτα.
Σημαντική διευκρίνιση: Οι όροι CDW, SCDW, FDW, Full Cover, Premium Protection και Zero Excess δεν αποτελούν ενιαίες, τυποποιημένες κατηγορίες σε ολόκληρη την αγορά. Το ακριβές περιεχόμενό τους καθορίζεται από τους όρους της συγκεκριμένης κράτησης και σύμβασης.
Ασφάλιση και περιορισμός ευθύνης δεν είναι πάντα το ίδιο
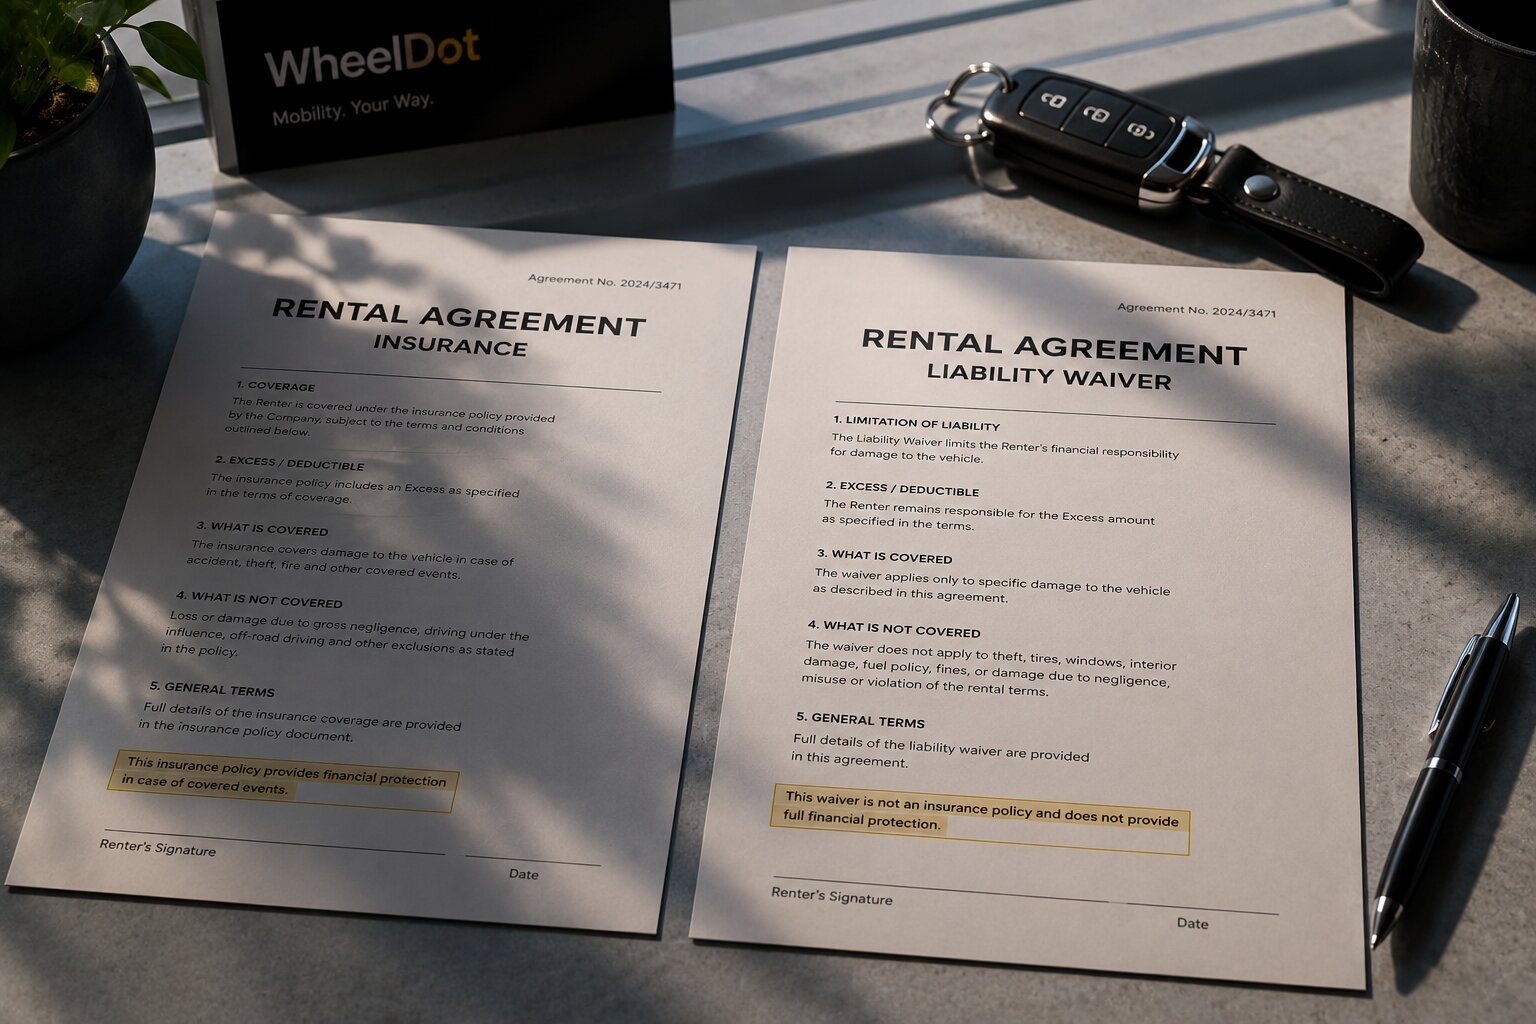
Στην καθημερινή γλώσσα, σχεδόν κάθε προϊόν προστασίας αποκαλείται «ασφάλεια». Νομικά και συμβατικά, όμως, δεν λειτουργούν όλα με τον ίδιο τρόπο.
Ορισμένα προϊόντα αποτελούν ασφαλιστικές καλύψεις. Άλλα είναι συμβατικές συμφωνίες με τις οποίες η εταιρεία ενοικίασης περιορίζει το ποσό που μπορεί να ζητήσει από τον οδηγό για συγκεκριμένη ζημιά.
Χαρακτηριστικό παράδειγμα είναι το Collision Damage Waiver – CDW. Συχνά αποδίδεται στα ελληνικά ως «μικτή ασφάλιση», αλλά στην πράξη μπορεί να λειτουργεί ως παραίτηση της εταιρείας από μέρος της οικονομικής απαίτησής της για καλυπτόμενη ζημιά.
Η διάκριση έχει σημασία επειδή επηρεάζει:
- το ποσό που μπορεί να πληρώσει ο οδηγός,
- το ύψος της απαλλαγής,
- τις εξαιρέσεις,
- το αν η χρέωση γίνεται απευθείας ή επιστρέφεται αργότερα,
- τα έγγραφα που απαιτούνται μετά το περιστατικό.
Για τον καταναλωτή, η εμπορική ονομασία έχει μικρότερη σημασία από τους πραγματικούς όρους.
Τι καλύπτει η υποχρεωτική αστική ευθύνη
Η υποχρεωτική ασφάλιση αστικής ευθύνης καλύπτει τη νόμιμη ευθύνη από σωματικές βλάβες ή υλικές ζημιές που προκαλούνται σε τρίτους κατά τη χρήση του οχήματος.
Μπορεί να αφορά:
- τραυματισμό άλλου οδηγού, επιβάτη ή πεζού,
- ζημιά σε άλλο όχημα,
- ζημιά σε κτίριο, περίφραξη ή άλλη ξένη περιουσία.
Δεν καλύπτει από μόνη της:
- την επισκευή του ενοικιαζόμενου αυτοκινήτου,
- την κλοπή του,
- τον τραυματισμό του ίδιου του οδηγού,
- προσωπικές αποσκευές και ηλεκτρονικές συσκευές,
- κάθε συμβατική χρέωση της εταιρείας.
Η ευρωπαϊκή νομοθεσία απαιτεί την ασφάλιση αστικής ευθύνης για τα οχήματα, ενώ στην Ελλάδα το σχετικό πλαίσιο περιλαμβάνεται στις διατάξεις για την υποχρεωτική ασφάλιση από την κυκλοφορία οχημάτων που συγκεντρώνει η Τράπεζα της Ελλάδος.
Η ισχύς της ασφάλισης σε άλλο κράτος της Ευρωπαϊκής Ένωσης δεν σημαίνει ότι επιτρέπεται αυτομάτως να περάσετε τα σύνορα με το ενοικιαζόμενο αυτοκίνητο. Η διασυνοριακή μετακίνηση ή η μεταφορά με πλοίο μπορεί να απαιτεί προηγούμενη γραπτή άδεια της εταιρείας.
Τι είναι το CDW
Το Collision Damage Waiver – CDW περιορίζει συνήθως την οικονομική ευθύνη του ενοικιαστή για ορισμένες ζημιές στο ενοικιαζόμενο όχημα.
Δεν σημαίνει απαραίτητα ότι:
- καλύπτεται κάθε ζημιά,
- μηδενίζεται η ευθύνη,
- περιλαμβάνονται ελαστικά, τζάμια και κάτω μέρος,
- δεν χρειάζεται να δηλωθεί το περιστατικό,
- δεν μπορεί να υπάρξει πρόσθετη συμβατική χρέωση.
Το CDW συνοδεύεται συνήθως από απαλλαγή.
Παράδειγμα
Αν η απαλλαγή είναι 900 ευρώ:
- για καλυπτόμενη ζημιά 400 ευρώ, ο οδηγός μπορεί να πληρώσει έως 400 ευρώ,
- για καλυπτόμενη ζημιά 2.000 ευρώ, η ευθύνη του μπορεί να περιοριστεί έως 900 ευρώ.
Το όριο ισχύει μόνο όταν η ζημιά περιλαμβάνεται στο πακέτο και έχουν τηρηθεί οι όροι της σύμβασης.
Τι είναι η απαλλαγή
Η απαλλαγή, γνωστή και ως excess ή deductible, είναι το ποσό μέχρι το οποίο μπορεί να παραμένει οικονομικά υπεύθυνος ο ενοικιαστής για μια καλυπτόμενη ζημιά.
Δεν είναι:
- η τιμή της κάλυψης,
- απαραίτητα το ποσό της εγγύησης,
- γενικό ανώτατο όριο για κάθε πιθανό περιστατικό,
- απόδειξη ότι όλες οι ζημιές πάνω από το ποσό αυτό καλύπτονται.
Αν ένα πακέτο εξαιρεί, για παράδειγμα, το κάτω μέρος του αυτοκινήτου, η αναγραφόμενη απαλλαγή μπορεί να μην εφαρμόζεται στη συγκεκριμένη ζημιά.
Απαλλαγή και εγγύηση
Τα δύο ποσά συχνά συνδέονται, αλλά δεν είναι το ίδιο.
Απαλλαγή: Το ποσό ευθύνης που μπορεί να ισχύει για συγκεκριμένη καλυπτόμενη ζημιά.
Εγγύηση: Το ποσό που δεσμεύεται ή προεγκρίνεται στην κάρτα για πιθανές απαιτήσεις της εταιρείας.
Η εγγύηση μπορεί να καλύπτει και άλλα θέματα, όπως:
- καύσιμα,
- απώλεια κλειδιού,
- πρόστιμα,
- καθυστερημένη επιστροφή,
- ειδικό καθαρισμό,
- ζημιές που δεν περιλαμβάνονται στο πακέτο.
Γι’ αυτό η εγγύηση μπορεί να είναι μικρότερη, ίση ή μεγαλύτερη από την απαλλαγή.
Τι είναι το SCDW
Το Super Collision Damage Waiver – SCDW αποτελεί συνήθως αναβαθμισμένη μορφή του βασικού CDW.
Μπορεί να:
- μειώνει σημαντικά την απαλλαγή,
- μηδενίζει την απαλλαγή για ορισμένες κατηγορίες ζημιάς,
- περιλαμβάνει περισσότερα εξωτερικά μέρη του αυτοκινήτου,
- συνοδεύεται από χαμηλότερη εγγύηση.
Το SCDW δεν έχει ενιαίο περιεχόμενο. Σε μία εταιρεία μπορεί να καλύπτει τζάμια και ελαστικά, ενώ σε άλλη να περιορίζεται μόνο σε χαμηλότερη απαλλαγή για το αμάξωμα.
Επομένως, ο όρος «Super» δεν πρέπει να θεωρείται από μόνος του απόδειξη πλήρους προστασίας.
Τι είναι το FDW
Το Full Damage Waiver – FDW χρησιμοποιείται από ορισμένες εταιρείες για να περιγράψει ένα ανώτερο επίπεδο προστασίας από το βασικό CDW ή SCDW.
Συνήθως μπορεί να σημαίνει:
- πολύ χαμηλή ή μηδενική απαλλαγή,
- διευρυμένη κάλυψη εξωτερικών τμημάτων,
- μικρότερη εγγύηση,
- περιορισμό περισσότερων κατηγοριών οικονομικής ευθύνης.
Το FDW, όμως, δεν αποτελεί ενιαίο ή επίσημα τυποποιημένο προϊόν. Σε ορισμένες εταιρείες βρίσκεται πάνω από το SCDW. Σε άλλες χρησιμοποιείται αντί του SCDW. Αλλού δεν υπάρχει καθόλου και το αντίστοιχο προϊόν ονομάζεται Full Protection, Premium Cover ή Complete Cover.
Ακόμη και ένα FDW μπορεί να εξαιρεί:
- ζημιά σε ελαστικά ή ζάντες,
- το κάτω μέρος και την οροφή,
- κλειδιά,
- λάθος καύσιμο,
- ζημιά στο εσωτερικό,
- προσωπικά αντικείμενα,
- ρυμούλκηση,
- ζημιές από αμέλεια ή παράβαση των όρων.
Για τον λόγο αυτό, το FDW πρέπει να αξιολογείται από τη λίστα των καλύψεων και όχι από τη λέξη «Full».
Τι σημαίνει Zero Excess
Το Zero Excess σημαίνει συνήθως ότι η απαλλαγή μηδενίζεται για τις ζημιές που περιλαμβάνονται στο συγκεκριμένο πακέτο.
Δεν σημαίνει «μηδενική ευθύνη σε κάθε περίπτωση».
Χρεώσεις μπορεί να εξακολουθούν να προκύψουν όταν:
- η ζημιά αφορά εξαιρούμενο τμήμα,
- οδηγούσε μη δηλωμένο πρόσωπο,
- δεν ακολουθήθηκε η διαδικασία αναφοράς,
- χρησιμοποιήθηκε λάθος καύσιμο,
- χάθηκαν τα κλειδιά,
- υπήρξε αμέλεια ή παράνομη χρήση,
- επιβάλλονται διοικητικά έξοδα εκτός του πακέτου.
Η ακριβέστερη διατύπωση είναι επομένως «μηδενική απαλλαγή για τις καλυπτόμενες ζημιές» και όχι «μηδενική ευθύνη».
Προστασία κλοπής
Η Theft Protection – TP περιορίζει συνήθως την οικονομική ευθύνη του ενοικιαστή σε περίπτωση κλοπής ή απόπειρας κλοπής του οχήματος.
Μπορεί να συνοδεύεται από ξεχωριστή απαλλαγή.
Συνήθως δεν καλύπτει αυτομάτως:
- προσωπικές αποσκευές,
- κινητά τηλέφωνα ή ηλεκτρονικές συσκευές,
- αντικείμενα μέσα στο αυτοκίνητο,
- απώλεια κλειδιών,
- κλοπή όταν τα κλειδιά έμειναν μέσα στο όχημα,
- περιστατικό που δεν δηλώθηκε εγκαίρως.
Η εφαρμογή της προστασίας μπορεί να εξαρτάται από την άμεση ενημέρωση της αστυνομίας και της εταιρείας, καθώς και από την παράδοση των κλειδιών και των εγγράφων του αυτοκινήτου.
Κάλυψη προσωπικού ατυχήματος
Η Personal Accident Insurance – PAI αφορά συνήθως τον οδηγό και, ανάλογα με το προϊόν, τους επιβάτες.
Μπορεί να περιλαμβάνει παροχές για:
- θάνατο από ατύχημα,
- μόνιμη αναπηρία,
- ορισμένα ιατρικά έξοδα,
- επείγουσα μεταφορά ή βοήθεια.
Δεν πρέπει να συγχέεται με:
- την αστική ευθύνη έναντι τρίτων,
- την ταξιδιωτική ασφάλιση,
- την ιδιωτική ασφάλιση υγείας,
- την Ευρωπαϊκή Κάρτα Ασφάλισης Ασθενείας,
- την κάλυψη προσωπικών αντικειμένων.
Πριν την αγοράσετε, ελέγξτε αν διαθέτετε ήδη αντίστοιχη προστασία από άλλο ασφαλιστήριο.
Πρόσθετες καλύψεις που μπορεί να συναντήσετε
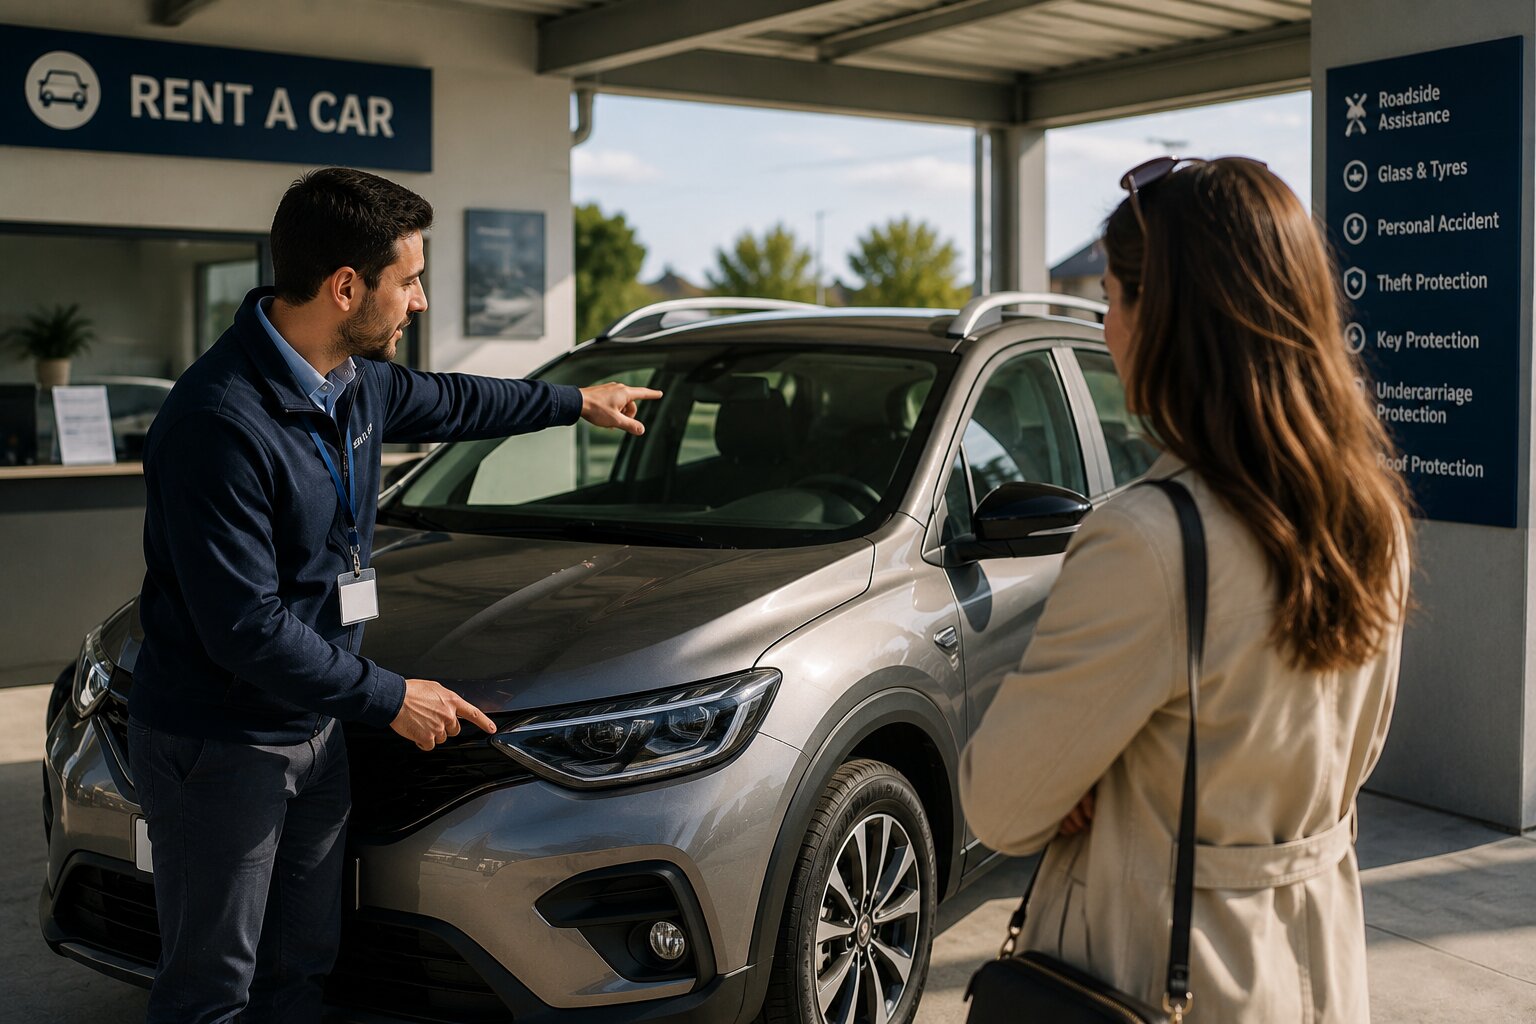
Οι εμπορικές ονομασίες διαφέρουν, αλλά αρκετές εταιρείες προσφέρουν επιμέρους καλύψεις για κινδύνους που συχνά εξαιρούνται από το βασικό CDW.
WUG ή WUGP
Τα αρχικά μπορεί να αναφέρονται σε Wheels, Undercarriage and Glass Protection.
Ανάλογα με τους όρους, μπορεί να περιλαμβάνει:
- ελαστικά,
- ζάντες,
- παρμπρίζ,
- άλλα τζάμια,
- τμήματα κάτω από το αυτοκίνητο.
Χρειάζεται να ελέγξετε αν καλύπτεται μόνο η άμεση ζημιά ή και η ρυμούλκηση, η αντικατάσταση ελαστικού και άλλες σχετικές δαπάνες.
Glass ή Windscreen Cover
Μπορεί να καλύπτει θραύση ή ράγισμα στο παρμπρίζ. Δεν είναι δεδομένο ότι περιλαμβάνει:
- πλαϊνά τζάμια,
- πίσω τζάμι,
- καθρέφτες,
- φώτα,
- γυάλινη οροφή.
Wheels and Tyres Cover
Μπορεί να περιορίζει την ευθύνη για τρύπημα ή ζημιά σε ελαστικό και ζάντα. Η φυσιολογική φθορά, η λανθασμένη χρήση και η οδήγηση σε απαγορευμένο έδαφος μπορεί να εξαιρούνται.
Key Cover
Μπορεί να καλύπτει μέρος ή όλο το κόστος αντικατάστασης και προγραμματισμού του κλειδιού. Τα σύγχρονα ηλεκτρονικά κλειδιά μπορεί να έχουν σημαντικό κόστος.
Misfuelling Cover
Αφορά ζημιά ή έξοδα που προκύπτουν από χρήση λανθασμένου καυσίμου. Χρειάζεται να διευκρινιστεί αν περιλαμβάνει:
- άντληση καυσίμου,
- ρυμούλκηση,
- καθαρισμό συστήματος,
- μηχανική επισκευή.
Roadside Assistance Plus
Η βασική οδική βοήθεια καλύπτει συνήθως μηχανική βλάβη που δεν προκλήθηκε από τον οδηγό. Μια αναβαθμισμένη κάλυψη μπορεί να περιλαμβάνει περιστατικά όπως:
- κλειδιά κλειδωμένα μέσα στο αυτοκίνητο,
- άδεια μπαταρία λόγω χρήσης,
- σκασμένο ελαστικό,
- έλλειψη καυσίμου,
- λάθος καύσιμο.
Personal Effects Cover – PEC
Αφορά προσωπικά αντικείμενα μέσα στο όχημα. Συνήθως υπάρχουν:
- ανώτατα όρια αποζημίωσης,
- εξαιρέσεις για μετρητά και τιμαλφή,
- απαιτήσεις ασφαλούς φύλαξης,
- υποχρέωση αστυνομικής αναφοράς.
Δεν πρέπει να συγχέεται με την προστασία κλοπής του ίδιου του αυτοκινήτου.
Συγκριτικός πίνακας βασικών καλύψεων
| Κάλυψη | Τι αφορά συνήθως | Πιθανή απαλλαγή | Τι να ελέγξετε |
|---|---|---|---|
| Αστική ευθύνη | Ζημιές ή τραυματισμούς τρίτων | Δεν λειτουργεί ως απαλλαγή ζημιάς του ενοικιαζόμενου | Δεν επισκευάζει το ίδιο το όχημα |
| CDW | Καλυπτόμενες ζημιές στο όχημα | Συνήθως υψηλή | Εξαιρούμενα τμήματα και διαδικασία |
| SCDW | Μειωμένη ευθύνη σε σχέση με CDW | Χαμηλότερη ή μηδενική | Αν προσθέτει καλύψεις ή μόνο μειώνει την απαλλαγή |
| FDW | Ευρύτερη εμπορική προστασία | Συχνά πολύ χαμηλή ή μηδενική | Δεν έχει ενιαίο περιεχόμενο |
| TP | Κλοπή ή απόπειρα κλοπής | Μπορεί να είναι ξεχωριστή | Κλειδιά, αμέλεια και δήλωση στην αστυνομία |
| PAI | Προσωπικό ατύχημα οδηγού ή επιβατών | Συνήθως όχι | Όρια παροχών και υπάρχουσα ταξιδιωτική κάλυψη |
| WUG | Τροχούς, τζάμια, κάτω μέρος | Διαφέρει | Ποια ακριβώς εξαρτήματα περιλαμβάνονται |
| PEC | Προσωπικά αντικείμενα | Συνήθως όχι | Όρια, εξαιρούμενα αντικείμενα και αποδεικτικά |
Τι συνήθως εξαιρείται
Οι εξαιρέσεις διαφέρουν ανά σύμβαση. Οι συχνότερες περιπτώσεις που χρειάζονται προσοχή είναι οι ακόλουθες.
Μη εξουσιοδοτημένος οδηγός
Αν οδηγεί πρόσωπο που δεν αναφέρεται στη σύμβαση, η προστασία μπορεί να περιοριστεί ή να μην εφαρμοστεί.
Αλκοόλ, ουσίες και παράνομη χρήση
Η οδήγηση υπό την επήρεια, η επικίνδυνη χρήση ή άλλη σοβαρή παράβαση μπορεί να αφήσει τον οδηγό εκτεθειμένο σε σημαντική οικονομική και νομική ευθύνη.
Απαγορευμένοι δρόμοι
Ζημιές σε χωματόδρομο, μονοπάτι, παραλία ή άλλο μη επιτρεπόμενο έδαφος μπορεί να εξαιρούνται, ακόμη κι αν το όχημα είναι SUV.
Λάθος καύσιμο
Η χρήση λανθασμένου καυσίμου αντιμετωπίζεται συνήθως διαφορετικά από μια τυχαία σύγκρουση και μπορεί να επιφέρει χρεώσεις για άντληση, μεταφορά και επισκευή.
Κλειδιά και εσωτερικό
Η απώλεια κλειδιών, η ζημιά σε καθίσματα, ταμπλό ή άλλο εσωτερικό μέρος συχνά δεν περιλαμβάνονται στα βασικά πακέτα.
Παράλειψη αναφοράς
Μια κατά τα άλλα καλυπτόμενη ζημιά μπορεί να δημιουργήσει πρόβλημα όταν ο οδηγός:
- δεν ενημερώσει εγκαίρως την εταιρεία,
- δεν ακολουθήσει τις οδηγίες της,
- δεν καλέσει την αστυνομία όταν απαιτείται,
- επισκευάσει μόνος του το όχημα,
- δεν προσκομίσει τα απαραίτητα στοιχεία.
Αμέλεια
Ανοιχτά παράθυρα σε καταιγίδα, κλειδιά μέσα στο αυτοκίνητο ή συνέχιση της οδήγησης μετά από προειδοποίηση σοβαρής βλάβης μπορεί να αντιμετωπιστούν ως αμέλεια και όχι ως απλό ατύχημα.
Κάλυψη εταιρείας ή κάλυψη τρίτου παρόχου;
Πρόκειται για μία από τις σημαντικότερες διαφορές που πρέπει να κατανοήσει ο ενοικιαστής.
Κάλυψη από την εταιρεία ενοικίασης
Η προστασία ενσωματώνεται συνήθως στο ίδιο το συμβόλαιο.
Αν η απαλλαγή μειώνεται από 1.000 σε 200 ευρώ, η εταιρεία εφαρμόζει συνήθως απευθείας το χαμηλότερο όριο, εφόσον έχουν τηρηθεί οι όροι.
Κάλυψη επιστροφής χρημάτων από τρίτο
Μπορεί να παρέχεται από:
- πλατφόρμα κρατήσεων,
- ασφαλιστική εταιρεία,
- ταξιδιωτικό ασφαλιστήριο,
- εκδότη πιστωτικής κάρτας.
Σε αυτή την περίπτωση, η εταιρεία ενοικίασης μπορεί να διατηρεί τη δική της απαλλαγή και εγγύηση.
Μετά από ζημιά, ο οδηγός μπορεί να χρειαστεί:
- να πληρώσει την εταιρεία ενοικίασης,
- να συγκεντρώσει τα απαιτούμενα έγγραφα,
- να υποβάλει αίτημα αποζημίωσης,
- να περιμένει την αξιολόγηση του τρίτου παρόχου.
Η κάλυψη τρίτου δεν είναι κατ’ ανάγκη χειρότερη. Είναι, όμως, διαφορετική και μπορεί να απαιτεί διαθέσιμο κεφάλαιο για την αρχική χρέωση.
Τι μπορεί να καλύπτει η πιστωτική κάρτα
Ορισμένες πιστωτικές κάρτες προσφέρουν προστασία για ενοικιαζόμενα αυτοκίνητα ως πρόσθετο προνόμιο.
Δεν πρέπει να θεωρείται αυτόματη ή ίδια για όλες τις κάρτες.
Ενδεικτικά, μπορεί να απαιτείται:
- ολόκληρη η ενοικίαση να πληρωθεί με τη συγκεκριμένη κάρτα,
- ο κύριος οδηγός να είναι ο κάτοχος της κάρτας,
- η κράτηση και η σύμβαση να είναι στο ίδιο όνομα,
- να μην ξεπεραστεί συγκεκριμένη διάρκεια ενοικίασης,
- το όχημα να μην ανήκει σε εξαιρούμενη κατηγορία,
- να απορριφθεί συγκεκριμένη πρόσθετη κάλυψη της εταιρείας.
Πριν βασιστείτε στην κάρτα, ζητήστε γραπτή βεβαίωση και τους πλήρεις όρους. Μην αρκεστείτε σε γενική τηλεφωνική διαβεβαίωση.
Τι πρέπει να κάνετε σε περίπτωση ατυχήματος ή ζημιάς
Η κάλυψη δεν εφαρμόζεται μόνο και μόνο επειδή συνέβη ένα περιστατικό. Ο οδηγός πρέπει να τηρήσει τη διαδικασία της σύμβασης.
Κατά κανόνα:
- Σταματήστε σε ασφαλές σημείο.
- Ελέγξτε αν υπάρχουν τραυματισμοί.
- Καλέστε το 112 όταν υπάρχει άμεσος κίνδυνος ή ανάγκη επείγουσας βοήθειας.
- Ενημερώστε αμέσως την εταιρεία ενοικίασης.
- Ακολουθήστε τις οδηγίες της για αστυνομία, οδική βοήθεια και δήλωση ατυχήματος.
- Καταγράψτε με ακρίβεια τα πραγματικά περιστατικά.
- Μην υπογράψετε ιδιωτική αναγνώριση ευθύνης και μην κάνετε διακανονισμό χωρίς προηγούμενη επικοινωνία με την εταιρεία.
- Φωτογραφίστε τα οχήματα, τον δρόμο, τη θέση τους και τις ζημιές.
- Συγκεντρώστε τα στοιχεία των εμπλεκομένων και των μαρτύρων.
- Μην επισκευάσετε το αυτοκίνητο χωρίς γραπτή έγκριση.
- Κρατήστε αντίγραφα όλων των εγγράφων και μηνυμάτων.
Αν έχετε κάλυψη τρίτου παρόχου, ενημερώστε και εκείνον μέσα στην προθεσμία που προβλέπει το συμβόλαιό του.
Πιθανές χρεώσεις πέρα από την επισκευή
Ανάλογα με τη σύμβαση, μπορεί να προβλέπονται πρόσθετες χρεώσεις όπως:
- διοικητικό τέλος διαχείρισης ζημιάς,
- κόστος εκτίμησης ή πραγματογνωμοσύνης,
- ρυμούλκηση και οδική βοήθεια,
- απώλεια χρήσης για το διάστημα της επισκευής,
- φόροι και τέλη.
Δεν είναι δεδομένο ότι κάθε πακέτο καλύπτει αυτές τις δαπάνες. Πρέπει να αναφέρονται με σαφήνεια στους όρους.
Η ευρωπαϊκή νομοθεσία απαιτεί από τις επιχειρήσεις να παρέχουν στους καταναλωτές επαρκείς, ακριβείς και κατανοητές πληροφορίες ώστε να μπορούν να λάβουν ενημερωμένη απόφαση.
Πώς να συγκρίνετε δύο πακέτα
Μην κοιτάζετε μόνο την ημερήσια τιμή.
| Παράμετρος | Πακέτο Α | Πακέτο Β |
| Τιμή ενοικίασης | 280 € | 340 € |
| Απαλλαγή ζημιάς | 1.200 € | 200 € |
| Προστασία κλοπής | Με απαλλαγή | Με χαμηλότερη απαλλαγή |
| Ελαστικά και ζάντες | Όχι | Ναι |
| Τζάμια | Όχι | Ναι |
| Κάτω μέρος | Όχι | Όχι |
| Οδική βοήθεια | Μόνο βλάβη | Διευρυμένη |
| Διοικητικές χρεώσεις | Εκτός | Εκτός |
| Εγγύηση | 1.200 € | 300 € |
Το Πακέτο Β δεν είναι αυτομάτως καλύτερο επειδή έχει χαμηλότερη απαλλαγή. Αν εξαιρεί το κάτω μέρος, τα κλειδιά ή το λάθος καύσιμο, εξακολουθεί να αφήνει ουσιαστικούς κινδύνους.
Αντίστοιχα, το Πακέτο Α δεν είναι απαραίτητα φθηνότερο. Η εξοικονόμηση 60 ευρώ μπορεί να συνοδεύεται από επιπλέον έκθεση 1.000 ευρώ.
Η επιλογή πρέπει να λαμβάνει υπόψη:
- το συνολικό κόστος,
- την απαλλαγή,
- τις εξαιρέσεις,
- το ύψος της εγγύησης,
- τη διαδρομή,
- το είδος του αυτοκινήτου,
- την οικονομική δυνατότητα απορρόφησης μιας έκτακτης χρέωσης.
Ποια κάλυψη ταιριάζει περισσότερο στη δική σας ενοικίαση;
Σύντομη ενοικίαση σε πόλη
Η κίνηση, τα στενά και το παρκάρισμα αυξάνουν τον κίνδυνο μικρών εξωτερικών ζημιών. Μια χαμηλότερη απαλλαγή μπορεί να προσφέρει μεγαλύτερη προβλεψιμότητα.
Διακοπές σε νησί ή απομακρυσμένη περιοχή
Εξετάστε ιδιαίτερα την οδική βοήθεια, τα ελαστικά, τις ζάντες και το κάτω μέρος. Μην θεωρείτε ότι κάθε δρόμος προς παραλία επιτρέπεται από τη σύμβαση.
Μεγάλο, ακριβό ή πολυθέσιο όχημα
Η πιθανή επισκευή και η εγγύηση μπορεί να είναι υψηλότερες. Η μειωμένη απαλλαγή αποκτά μεγαλύτερη οικονομική σημασία.
Οδηγός χωρίς μεγάλο διαθέσιμο όριο κάρτας
Ελέγξτε όχι μόνο την απαλλαγή αλλά και την εγγύηση. Κάλυψη τρίτου παρόχου μπορεί να μην μειώνει το ποσό που δεσμεύει η εταιρεία ενοικίασης.
Οδηγός με επιβεβαιωμένη ταξιδιωτική ή πιστωτική κάλυψη
Συγκρίνετε τα υπάρχοντα οφέλη με το πακέτο της εταιρείας. Ελέγξτε αν η εξωτερική κάλυψη λειτουργεί με επιστροφή χρημάτων και ποια δικαιολογητικά απαιτεί.
Οι 10 μεγαλύτεροι μύθοι
1. «Το Full Insurance καλύπτει τα πάντα»
Ο όρος δεν έχει ενιαίο περιεχόμενο. Μπορεί να υπάρχουν εξαιρέσεις για ελαστικά, τζάμια, κάτω μέρος, κλειδιά και αμέλεια.
2. «Μηδενική απαλλαγή σημαίνει ότι δεν πληρώνω ποτέ»
Σημαίνει συνήθως μηδενική απαλλαγή μόνο για τις καλυπτόμενες ζημιές.
3. «Το CDW είναι ίδιο σε όλες τις εταιρείες»
Οι απαλλαγές, τα καλυπτόμενα τμήματα και οι διαδικασίες διαφέρουν.
4. «FDW σημαίνει πάντα καλύτερη κάλυψη από SCDW»
Όχι απαραίτητα. Οι ονομασίες είναι εμπορικές και πρέπει να συγκρίνονται οι πραγματικοί όροι.
5. «Αν δεν φταίω, δεν θα χρεωθώ»
Μπορεί να υπάρξει προσωρινή χρέωση μέχρι να αποδειχθεί η ευθύνη και να ολοκληρωθεί η διαδικασία.
6. «Η κάλυψη της πλατφόρμας αντικαθιστά την κάλυψη της εταιρείας»
Μπορεί να λειτουργεί ως αποζημίωση μετά τη χρέωση και να μην μειώνει την εγγύηση ή την απαλλαγή της εταιρείας.
7. «Η πιστωτική κάρτα καλύπτει αυτόματα την ενοικίαση»
Η κάλυψη εξαρτάται από συγκεκριμένες προϋποθέσεις, κατηγορίες οχημάτων και χώρες.
8. «Η προστασία κλοπής καλύπτει και τις αποσκευές»
Συνήθως αφορά το όχημα και όχι τα προσωπικά αντικείμενα.
9. «Το SUV μπορεί να κινηθεί σε κάθε δρόμο»
Η κατηγορία του αυτοκινήτου δεν αναιρεί τις απαγορεύσεις της σύμβασης.
10. «Η απαλλαγή είναι πάντα ίση με την εγγύηση»
Μπορεί να είναι μικρότερη, ίση ή μεγαλύτερη, ανάλογα με την πολιτική της εταιρείας.
Κρατήσεις μέσω πλατφόρμας ή μεσάζοντα
Σε μια κράτηση μέσω τρίτου μπορεί να εμπλέκονται:
- η πλατφόρμα,
- η εταιρεία που διαθέτει το όχημα,
- ξεχωριστός ασφαλιστικός πάροχος.
Ο πελάτης πρέπει να γνωρίζει ποιος παρέχει την κάλυψη και ποιος διαχειρίζεται μια πιθανή απαίτηση.
Σε ευρωπαϊκό έλεγχο του 2022 εξετάστηκαν 78 ιστοσελίδες διαμεσολάβησης ενοικιαζόμενων αυτοκινήτων. Μόνο το 45% κρίθηκε ότι συμμορφωνόταν με τις απαιτήσεις προστασίας καταναλωτή. Το εύρημα αφορούσε ειδικά ιστοσελίδες μεσιτών και διαμεσολαβητών και όχι το σύνολο της αγοράς ενοικίασης.
Πριν πληρώσετε, ελέγξτε:
- με ποια εταιρεία θα υπογράψετε,
- ποιος παρέχει την κάλυψη,
- ποιος αποφασίζει για την αποζημίωση,
- αν πληρώνετε πρώτα και ζητάτε επιστροφή,
- σε ποια χώρα και γλώσσα γίνεται η διαδικασία,
- ποιος χειρίζεται τα παράπονα.
Τι ισχύει στις κρατήσεις μέσω WheelDot
Στη WheelDot, το αυτοκίνητο και οι ειδικοί όροι της ενοικίασης παρέχονται από τον συνεργάτη που διαθέτει τη συγκεκριμένη προσφορά.
Οι καλύψεις, οι απαλλαγές, οι εξαιρέσεις και η εγγύηση πρέπει επομένως να εξετάζονται σε επίπεδο συγκεκριμένου οχήματος και κράτησης.
Πριν ολοκληρώσετε την επιλογή:
- διαβάστε τι περιλαμβάνει η βασική κάλυψη,
- ελέγξτε το ποσό της απαλλαγής,
- εξετάστε τις εξαιρέσεις,
- διαπιστώστε ποιος παρέχει την πρόσθετη προστασία,
- υπολογίστε το συνολικό κόστος και όχι μόνο την ημερήσια τιμή,
- ζητήστε διευκρίνιση όταν κάποιος όρος δεν είναι σαφής.
Η σωστή επιλογή δεν είναι πάντα η φθηνότερη ή η ακριβότερη. Είναι εκείνη στην οποία το κόστος και η πιθανή ευθύνη είναι κατανοητά πριν από την πληρωμή.
Τι να κάνετε αν διαφωνείτε με μια χρέωση
Αν θεωρείτε ότι η χρέωση δεν συμφωνεί με τους όρους:
- Ζητήστε γραπτή αιτιολόγηση.
- Ζητήστε φωτογραφίες και αποδεικτικά της ζημιάς.
- Ζητήστε δελτίο ελέγχου ή έκθεση ζημιάς.
- Ζητήστε αναλυτική κοστολόγηση και εξήγηση των πρόσθετων τελών.
- Συγκρίνετε τη χρέωση με τη σύμβαση.
- Στείλτε τις δικές σας φωτογραφίες και στοιχεία.
- Υποβάλετε γραπτή ένσταση.
- Ενημερώστε την πλατφόρμα, αν υπήρξε μεσάζων.
- Ακολουθήστε τη διαδικασία αμφισβήτησης της τράπεζάς σας μόνο αφού κατανοήσετε τη φύση της συναλλαγής.
- Απευθυνθείτε σε αρμόδιο φορέα καταναλωτή όταν δεν υπάρχει λύση.
Η συντονισμένη ευρωπαϊκή παρέμβαση που ολοκληρώθηκε το 2017 οδήγησε μεγάλες εταιρείες ενοικίασης σε δεσμεύσεις για σαφέστερη ενημέρωση σχετικά με τις προαιρετικές καλύψεις, τις απαλλαγές και τις χρεώσεις ζημιών. Οι δεσμεύσεις αυτές αφορούσαν τις συγκεκριμένες εταιρείες και δεν αποτελούν αυτόματα ταυτόσημο συμβατικό καθεστώς για κάθε εταιρεία της αγοράς.
Για διασυνοριακή διαφορά εντός της Ευρωπαϊκής Ένωσης, μπορεί να ζητηθεί υποστήριξη από το Δίκτυο Ευρωπαϊκών Κέντρων Καταναλωτή. Υπάρχουν επίσης μηχανισμοί εναλλακτικής επίλυσης διαφορών και, υπό προϋποθέσεις, η ευρωπαϊκή διαδικασία μικροδιαφορών.
Συχνές ερωτήσεις
Είναι υποχρεωτικό να αγοράσω πρόσθετη κάλυψη;
Όχι ως γενικός κανόνας. Το αυτοκίνητο διαθέτει ήδη υποχρεωτική αστική ευθύνη. Η πρόσθετη κάλυψη αφορά συνήθως ζημιά στο όχημα, κλοπή και άλλους κινδύνους.
Τι σημαίνει «πλήρης ασφάλιση»;
Δεν έχει ενιαίο περιεχόμενο. Ελέγξτε την απαλλαγή, τα καλυπτόμενα μέρη, τις εξαιρέσεις και τις πρόσθετες χρεώσεις.
Καλύπτονται οι γρατζουνιές;
Εξαρτάται από το πακέτο, την απαλλαγή, το σημείο της ζημιάς και τις περιστάσεις.
Καλύπτεται ένα σκασμένο ελαστικό;
Όχι πάντα. Τα ελαστικά αποτελούν συχνή εξαίρεση, εκτός αν υπάρχει ειδική κάλυψη.
Τι γίνεται αν οδηγεί δεύτερο άτομο;
Πρέπει να είναι δηλωμένο και εξουσιοδοτημένο στη σύμβαση. Διαφορετικά, η προστασία μπορεί να μην εφαρμοστεί.
Η κάλυψη τρίτου μειώνει την εγγύηση;
Όχι απαραίτητα. Η εταιρεία ενοικίασης μπορεί να διατηρεί την κανονική εγγύηση και απαλλαγή.
Μπορεί η εταιρεία να αρνηθεί την κάλυψη;
Δεν μπορεί να το κάνει αυθαίρετα. Μπορεί να υποστηρίξει ότι ισχύει συγκεκριμένη εξαίρεση ή ότι παραβιάστηκε ουσιώδης όρος. Οι συμβατικοί όροι προς καταναλωτές πρέπει να είναι σαφείς και κατανοητοί.
Συμπέρασμα: μην αγοράζετε ονομασίες, αγοράζετε συγκεκριμένη προστασία
Η προστασία μιας ενοικίασης αυτοκινήτου δεν κρίνεται από το αν το πακέτο χρησιμοποιεί τις λέξεις «Full», «Premium» ή «Zero Excess».
Κρίνεται από πέντε πράγματα:
- Τι ακριβώς καλύπτεται.
- Ποια απαλλαγή παραμένει.
- Ποιες εξαιρέσεις ισχύουν.
- Ποια διαδικασία απαιτείται μετά από ζημιά.
- Ποιος πληρώνει πρώτος.
Η υποχρεωτική αστική ευθύνη καλύπτει κυρίως ζημιές που προκαλούνται σε τρίτους. Το CDW, το SCDW, το FDW, η προστασία κλοπής και οι επιμέρους πρόσθετες καλύψεις περιορίζουν διαφορετικές μορφές οικονομικού κινδύνου. Καμία εμπορική ονομασία δεν αντικαθιστά την ανάγνωση των όρων.
Η καλύτερη κάλυψη είναι εκείνη που μπορείτε να περιγράψετε με απλά λόγια πριν υπογράψετε:
«Γνωρίζω τι καλύπτεται, τι εξαιρείται και μέχρι ποιο ποσό μπορεί να ευθύνομαι».
Όταν αυτά είναι σαφή, η ασφάλιση παύει να είναι ένα ασαφές πρόσθετο προϊόν και γίνεται εργαλείο ελέγχου του πραγματικού κόστους της ενοικίασης.
Σχετικοί οδηγοί της WheelDot
- Ενοικίαση αυτοκινήτου χωρίς πιστωτική κάρτα στην Ελλάδα: Τι ισχύει πραγματικά
- Τι Χρειάζεται για Ενοικίαση Αυτοκινήτου στην Ελλάδα; Έγγραφα, Δίπλωμα και Προϋποθέσεις
- Πώς να Παραλάβετε το Ενοικιαζόμενο Αυτοκίνητό σας στην Ελλάδα
- Πώς να Επιστρέψετε Σωστά το Ενοικιαζόμενο Αυτοκίνητό σας στην Ελλάδα
- Οδήγηση στην Ελλάδα: Κανόνες, Δρόμοι και Όσα Πρέπει να Γνωρίζετε
WheelDot Editorial Team
Ο οδηγός συντάχθηκε από τη WheelDot Editorial Team με βάση επίσημες ελληνικές και ευρωπαϊκές πηγές για την υποχρεωτική ασφάλιση οχημάτων, την προστασία των καταναλωτών και τη λειτουργία της ευρωπαϊκής αγοράς ενοικίασης αυτοκινήτων.
Οι εμπορικές ονομασίες, οι απαλλαγές, οι καλύψεις και οι εξαιρέσεις δεν είναι ενιαίες σε ολόκληρη την αγορά. Ο αναγνώστης πρέπει πάντοτε να συμβουλεύεται τους όρους της συγκεκριμένης κράτησης και της σύμβασης που πρόκειται να υπογράψει.
Το άρθρο παρέχει γενική ενημέρωση και δεν αποτελεί εξατομικευμένη νομική ή ασφαλιστική συμβουλή.
Πηγές:
- Ευρωπαϊκή Ένωση – Ενοικίαση και οδήγηση αυτοκινήτου σε άλλη χώρα της Ευρωπαϊκής Ένωσης
- Ευρωπαϊκή Ένωση – Ισχύς της ασφάλισης αυτοκινήτου στην Ευρωπαϊκή Ένωση
- Τράπεζα της Ελλάδος – Γενικές απαιτήσεις για την ασφάλιση αυτοκινήτου
- Ευρωπαϊκή Επιτροπή – Δεσμεύσεις εταιρειών ενοικίασης αυτοκινήτων για μεγαλύτερη διαφάνεια και προστασία των καταναλωτών
- Ευρωπαϊκή Επιτροπή – Δίκτυο συνεργασίας για την προστασία των καταναλωτών
- Ευρωπαϊκή Επιτροπή – Συντονισμένοι έλεγχοι ιστοσελίδων για την προστασία των καταναλωτών
- Ευρωπαϊκή Επιτροπή – Το 55% των ελεγμένων ιστοσελίδων διαμεσολάβησης ενοικιαζόμενων αυτοκινήτων παραβίαζε το ευρωπαϊκό δίκαιο
- Ευρωπαϊκή Ένωση – Καταχρηστικοί όροι στις συμβάσεις καταναλωτών
- Ευρωπαϊκή Ένωση – Πληροφορίες που πρέπει να λαμβάνει ο καταναλωτής πριν από την υπογραφή σύμβασης
- Ευρωπαϊκή Επιτροπή – Δίκτυο Ευρωπαϊκών Κέντρων Καταναλωτή
- Ευρωπαϊκή Επιτροπή – Τρόποι επίλυσης καταναλωτικών διαφορών και υποβολής καταγγελίας
- Ευρωπαϊκή Πύλη Ηλεκτρονικής Δικαιοσύνης – Ευρωπαϊκή διαδικασία μικροδιαφορών
- Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας – Ευρωπαϊκός αριθμός έκτακτης ανάγκης 112